Quando si valuta la richiesta di un finanziamento, una delle prime domande riguarda il tasso di interesse: meglio scegliere un tasso fisso o variabile?
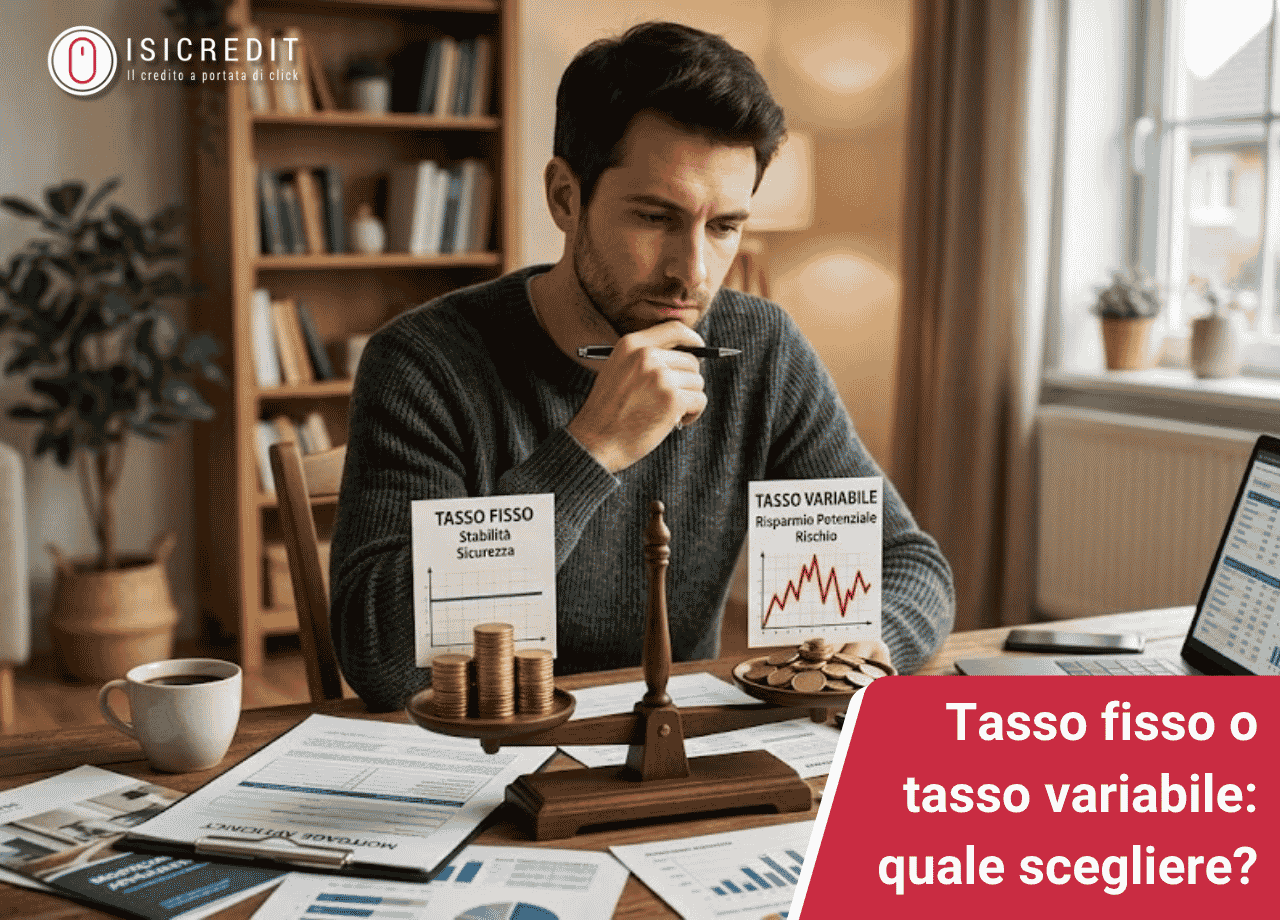
La differenza non riguarda soltanto il costo iniziale del prestito, ma soprattutto il modo in cui questo costo può cambiare nel tempo. Un tasso fisso permette di conoscere in anticipo l’importo della rata e di mantenerlo stabile per tutta la durata prevista dal contratto. Un tasso variabile, invece, può seguire l’andamento dei mercati e quindi modificare il costo del finanziamento nel corso degli anni.
A prima vista, il variabile può sembrare più conveniente, soprattutto quando parte da un tasso inferiore. Ma questa convenienza iniziale deve essere valutata insieme al rischio di possibili aumenti futuri.
Per chi cerca soprattutto prevedibilità e semplicità nella gestione del rimborso, una soluzione a tasso fisso come quella prevista dalle offerte di cessione del quinto può quindi risultare particolarmente interessante.
Tasso fisso e tasso variabile: qual è la differenza?
La distinzione è semplice: con un finanziamento a tasso fisso, il tasso di interesse rimane invariato per la durata prevista dal contratto. Questo permette di conoscere fin dall’inizio l’importo delle rate e di pianificare con maggiore certezza le proprie uscite.
Con un tasso variabile, invece, il tasso viene collegato a un parametro di riferimento e può cambiare nel tempo. Se i tassi di mercato aumentano, può aumentare anche il costo del finanziamento e, nei prodotti in cui è previsto, l’importo della rata. Al contrario, quando i tassi scendono, il finanziamento può diventare meno costoso.
La differenza, quindi, può essere riassunta in una domanda molto concreta: preferisci sapere oggi quanto pagherai nel tempo oppure accettare la possibilità che la rata cambi seguendo l’andamento dei tassi?
Non esiste una risposta valida per chiunque. La scelta deve dipendere dalle caratteristiche del finanziamento, dalla propria situazione economica e dalla capacità di sostenere eventuali variazioni della rata.
Pro e contro del tasso variabile
Uno dei motivi per cui il tasso variabile può attirare l’attenzione è il valore iniziale.
A parità di condizioni e durata, i tassi variabili possono infatti partire da livelli inferiori rispetto ai tassi fissi. Questo rende l’offerta immediatamente più interessante: la rata iniziale può essere più bassa e il finanziamento può sembrare più conveniente.
Il problema è che il valore iniziale non racconta necessariamente tutta la storia del finanziamento.
Se il parametro di riferimento aumenta, il tasso applicato può crescere e, di conseguenza, aumentare anche la rata. Più lunga è la durata del finanziamento, più a lungo si rimane esposti a questa possibilità.
Per questo motivo, scegliere un tasso variabile significa accettare una componente di rischio: il vantaggio di oggi potrebbe ridursi o scomparire se le condizioni di mercato cambiassero.
Non significa che il tasso variabile sia sempre una scelta sbagliata. Può essere adatto a chi comprende il funzionamento del prodotto ed è in grado di sostenere eventuali aumenti delle rate. È però importante non confondere una rata iniziale più bassa con una rata garantita per tutta la durata del finanziamento.
Pro e contro del tasso fisso
Il principale vantaggio del tasso fisso è invece la stabilità.
Quando il tasso rimane invariato per tutta la durata del finanziamento, un eventuale aumento dei tassi di mercato non modifica le condizioni già concordate. Questo consente di sapere con maggiore certezza quanto destinare ogni mese al rimborso.
La Banca d’Italia individua proprio nella prevedibilità degli importi delle rate e del debito complessivo uno dei principali vantaggi del tasso fisso. Di contro, chi sceglie questa soluzione non beneficia di eventuali riduzioni dei tassi di mercato che potrebbero verificarsi successivamente.
È una differenza importante soprattutto quando il finanziamento ha una durata pluriennale. Più lungo è il periodo di rimborso, infatti, più difficile è prevedere come evolveranno i tassi.
Il tasso fisso non elimina quindi il costo del finanziamento e non significa automaticamente che un’offerta sia più economica. Offre soprattutto certezza sulle condizioni applicate nel tempo.
Tasso fisso o variabile: come capire quale è meglio?
Fermarsi al TAN non è sufficiente per stabilire quale finanziamento sia più conveniente.
Il TAN, cioè il Tasso Annuo Nominale, rappresenta il tasso di interesse applicato al capitale. Il TAEG, invece, considera il costo complessivo del finanziamento, includendo gli interessi e le altre spese previste secondo le regole di calcolo. Per questo è uno degli indicatori più utili quando si devono confrontare offerte differenti.
Prima di scegliere, è quindi opportuno guardare almeno a:
- importo richiesto;
- durata del finanziamento;
- importo della rata;
- TAN;
- TAEG;
- costi e commissioni;
- eventuali coperture assicurative previste;
- condizioni per l’estinzione anticipata.
Il confronto deve essere fatto considerando l’intero finanziamento e non soltanto il valore della prima rata.
Questo principio vale anche per la cessione del quinto, per la quale la Banca d’Italia raccomanda di confrontare le offerte attraverso il TAEG e di verificare attentamente i costi dell’operazione.
Prestiti a tasso fisso: la cessione del quinto
È proprio sul tema della prevedibilità che la cessione del quinto presenta caratteristiche particolarmente interessanti per chi desidera una gestione semplice del rimborso.
La cessione del quinto è una forma di finanziamento destinata a lavoratori dipendenti, pubblici e privati, e pensionati. La rata viene trattenuta direttamente dallo stipendio o dalla pensione e non può superare, per la cessione ordinaria, un quinto del reddito mensile considerato secondo le regole previste.
In una proposta di cessione del quinto a tasso fisso, la combinazione tra stabilità del tasso e trattenuta diretta rende particolarmente semplice sapere quale impegno economico affrontare ogni mese.
Non è necessario ricordarsi una scadenza o effettuare manualmente il pagamento della rata: il datore di lavoro o l’ente pensionistico trattiene l’importo previsto e lo versa al finanziatore.
Per chi preferisce avere un bilancio mensile facilmente prevedibile, è un elemento di comodità significativo.
Una rata che si inserisce direttamente nel bilancio mensile
Immaginiamo due situazioni.
Nel primo caso, una persona sceglie un finanziamento il cui tasso può variare nel tempo. La rata iniziale è interessante, ma deve mettere in conto la possibilità di variazioni future.
Nel secondo caso, sceglie una soluzione a tasso fisso e conosce fin dall’inizio la rata prevista dal contratto.
La seconda situazione non è necessariamente più economica in termini assoluti. Offre però qualcosa di diverso: maggiore certezza nella programmazione delle proprie spese.
Nel caso della cessione del quinto questa caratteristica si combina con la trattenuta diretta sullo stipendio o sulla pensione. La rata viene quindi gestita automaticamente attraverso il reddito, senza la necessità di effettuare ogni mese un pagamento manuale.
Attenzione comunque ai costi
La semplicità della cessione del quinto non deve però portare a sottovalutare il finanziamento.
Come per qualsiasi altra forma di credito, prima di sottoscrivere il contratto è necessario verificare che la rata sia sostenibile rispetto alle proprie entrate e alle spese abituali. La trattenuta diretta, infatti, significa anche ricevere ogni mese uno stipendio o una pensione netta ridotta dell’importo della rata.
Anche nella cessione del quinto, quindi, è importante confrontare più proposte e analizzare il TAEG, oltre alle altre condizioni economiche.
La cessione del quinto prevede inoltre una copertura assicurativa obbligatoria contro determinati rischi, tra cui il decesso e, per i lavoratori, la perdita dell’impiego, secondo quanto previsto dalla normativa.
La scelta non dovrebbe quindi essere guidata soltanto dalla domanda “quanto sarà la rata?”, ma da una valutazione complessiva del finanziamento.
Quando scegliere il tasso fisso?
Il tasso fisso può essere particolarmente adatto a chi mette al primo posto la prevedibilità.
Può essere una soluzione da valutare con attenzione quando:
- il finanziamento ha una durata medio-lunga;
- il bilancio familiare non lascia molto spazio a variazioni della rata;
- si vuole conoscere in anticipo l’impegno mensile;
- si preferisce evitare l’esposizione alle oscillazioni dei tassi;
- si attribuisce maggiore valore alla stabilità rispetto alla possibilità di beneficiare di eventuali ribassi futuri.
Il tasso variabile può invece essere preso in considerazione da chi è consapevole del rischio e dispone di un margine economico sufficiente per assorbire eventuali aumenti della rata.
La domanda corretta, quindi, non è semplicemente “qual è il tasso più basso?”, ma “quale struttura di rimborso è più adatta alla mia situazione economica?”
Tasso fisso o variabile: la risposta dipende dalla tua priorità
Il confronto tra tasso fisso e variabile mette in evidenza due approcci differenti.
Il tasso variabile può offrire condizioni iniziali più favorevoli, ma espone alla possibilità che il costo del finanziamento aumenti nel tempo.
Il tasso fisso punta invece sulla stabilità: non permette di beneficiare di eventuali ribassi dei tassi, ma offre maggiore prevedibilità dell’impegno finanziario.
Per chi cerca un finanziamento da gestire con semplicità e vuole evitare che l’andamento dei mercati possa modificare le proprie rate, la combinazione tra tasso fisso e cessione del quinto può rappresentare una soluzione da valutare.
La CDQ aggiunge infatti alla prevedibilità delle condizioni contrattuali un meccanismo di rimborso automatico: la rata viene trattenuta direttamente dallo stipendio o dalla pensione, entro i limiti previsti dalla normativa.
Naturalmente, la convenienza deve essere valutata sulla singola offerta. Il TAEG, la durata, l’importo richiesto, i costi e la sostenibilità della rata restano elementi fondamentali per prendere una decisione consapevole.
Tasso fisso o variabile? L’importante è scegliere con consapevolezza
Capire la differenza tra tasso fisso e variabile significa soprattutto capire quanto rischio si è disposti ad accettare nella gestione del proprio finanziamento.
Una rata iniziale più bassa può essere interessante, ma non dovrebbe essere l’unico elemento considerato. Quando l’obiettivo è avere un impegno economico prevedibile per diversi anni, la stabilità del tasso fisso può avere un valore concreto.
La cessione del quinto aggiunge a questa logica un meccanismo di rimborso particolarmente semplice: la rata viene trattenuta direttamente dalla busta paga o dalla pensione, rendendo automatico il pagamento.
Per questo, per lavoratori dipendenti e pensionati che stanno valutando un finanziamento, confrontare le condizioni di una cessione del quinto può essere un passaggio utile, sempre verificando attentamente costi, TAEG e sostenibilità della rata.
Se vuoi capire quale soluzione può essere più adatta alla tua situazione, puoi richiedere una valutazione della cessione del quinto e confrontare le condizioni disponibili prima di prendere una decisione.
FAQ
È meglio il tasso fisso o il tasso variabile?
Non esiste una risposta valida per tutti. Il tasso fisso offre maggiore certezza sull’impegno economico, mentre il variabile può beneficiare di eventuali riduzioni dei tassi ma espone anche al rischio di aumenti.
Il tasso variabile conviene sempre perché parte più basso?
No. Un tasso iniziale più basso non garantisce che il finanziamento rimanga più conveniente per tutta la durata. Se i tassi aumentano, anche il costo del finanziamento può crescere.
La cessione del quinto ha una rata fissa?
La struttura della cessione del quinto prevede una rata trattenuta direttamente dallo stipendio o dalla pensione. Nel caso di un’offerta a tasso fisso, il tasso e l’importo della rata sono definiti contrattualmente e non seguono le oscillazioni dei tassi di mercato.
Il tasso fisso significa che il finanziamento è sempre più conveniente?
No. Un tasso fisso offre soprattutto stabilità e prevedibilità. Per capire quale offerta sia economicamente più conveniente bisogna confrontare il costo complessivo, prestando attenzione in particolare al TAEG.